Domain agouti.de kaufen?
Wir ziehen mit dem Projekt
agouti.de um.
Sind Sie am Kauf der Domain
agouti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain agouti.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Vorwerk Kobold EB400 Tierhaar-RundbürsteDas Tier ist der beste Freund des Menschen. Seine Haare sind der ewige Feind. Die Kobold EB400 Tierhaar-Rundbürste für deine Kobold EB400 stiftet nun den ewigen Frieden, denn sie entfernt Tierhaare auch aus Teppichböden besonders effektiv.29,90 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thöle, Milena: Chirurgie beim KleinsäugerChirurgie beim Kleinsäuger , Gerüstet von Anästhesie bis Zystotomie - Anamnese, Analgesie, abdominaler Zugang und Antagonisierung: Mit der perfekten Vor- und Nachbereitung zum gewünschten Erfolg - Gastropexie, Ileus, Nephrotomie oder Ovariohysterektomie: Mit über 200 farbigen Abbildungen schrittweise und sicher durch jeden Eingriff - Einzelheft, Lambernaht, Intrakutannaht oder Kürschnernaht: Welche Nahttechniken und Nahtmaterialien eignen sich wann? - Indikationen, Techniken, Komplikationen und Nachbehandlung: Alle relevanten Informationen auf einen Blick Kleinsäuger sind voll im Trend und somit stehen auch Weichteiloperationen regelmäßig auf dem OP-Plan. Das Wissen über chirurgische Eingriffe bei Kaninchen und Meerschweinchen gehört heute zum Repertoire jedes modernen Kleintierpraktikers. Dieser Band der Reihe VET PRAXIS bietet wertvolles prä- intra- und postoperatives Grundlagenwissen sowie professionell aufbereitete und dokumentierte Schritt-für-Schritt-Anleitungen der wichtigsten weichteilchirurgischen Eingriffe mit vielen Tipps und Tricks für die Praxis. Studenten und Berufsanfänger erhalten so einen anschaulichen Zugang zur Kleinsäugerchirurgie. Aber auch erfahrene Praktiker können sich schnell und unkompliziert über gängige und alternative OP-Techniken sowie mögliche Zugänge im Magen-Darm-, Harn-, und Geschlechtstrakt informieren. , Teer- & Insektenentferner > Autopflege & Aufbereitung , Erscheinungsjahr: 20201215, Produktform: Leinen, Titel der Reihe: Vetpraxis##, Autoren: Thöle, Milena~Eckert, Yvonne, Seitenzahl/Blattzahl: 152, Abbildungen: ca. 224 Abbildungen/13 Tabellen - Zusatzmaterial online: Anamnesebogen und Nachsorgeempfehlung, Keyword: Analgesie; Anästhesie; Geschlechtstrakt; Harntrakt; Indikationen; Komplikationen; Magen-Darm-Trakt; Nachbehandlung; Operationstechniken; postoperatives Management; präoperatives Management, Fachschema: Haustier~Tiermedizin (allgemein)~Veterinärmedizin~Nutztier, Fachkategorie: Tiermedizin: Groß- und Nutztiere, Warengruppe: HC/Tiermedizin, Fachkategorie: Tiermedizin: Klein- und Haustiere, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schltersche Fachmedien GmbH, Länge: 284, Breite: 215, Höhe: 17, Gewicht: 817, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Alternatives Format EAN: 9783842689664, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
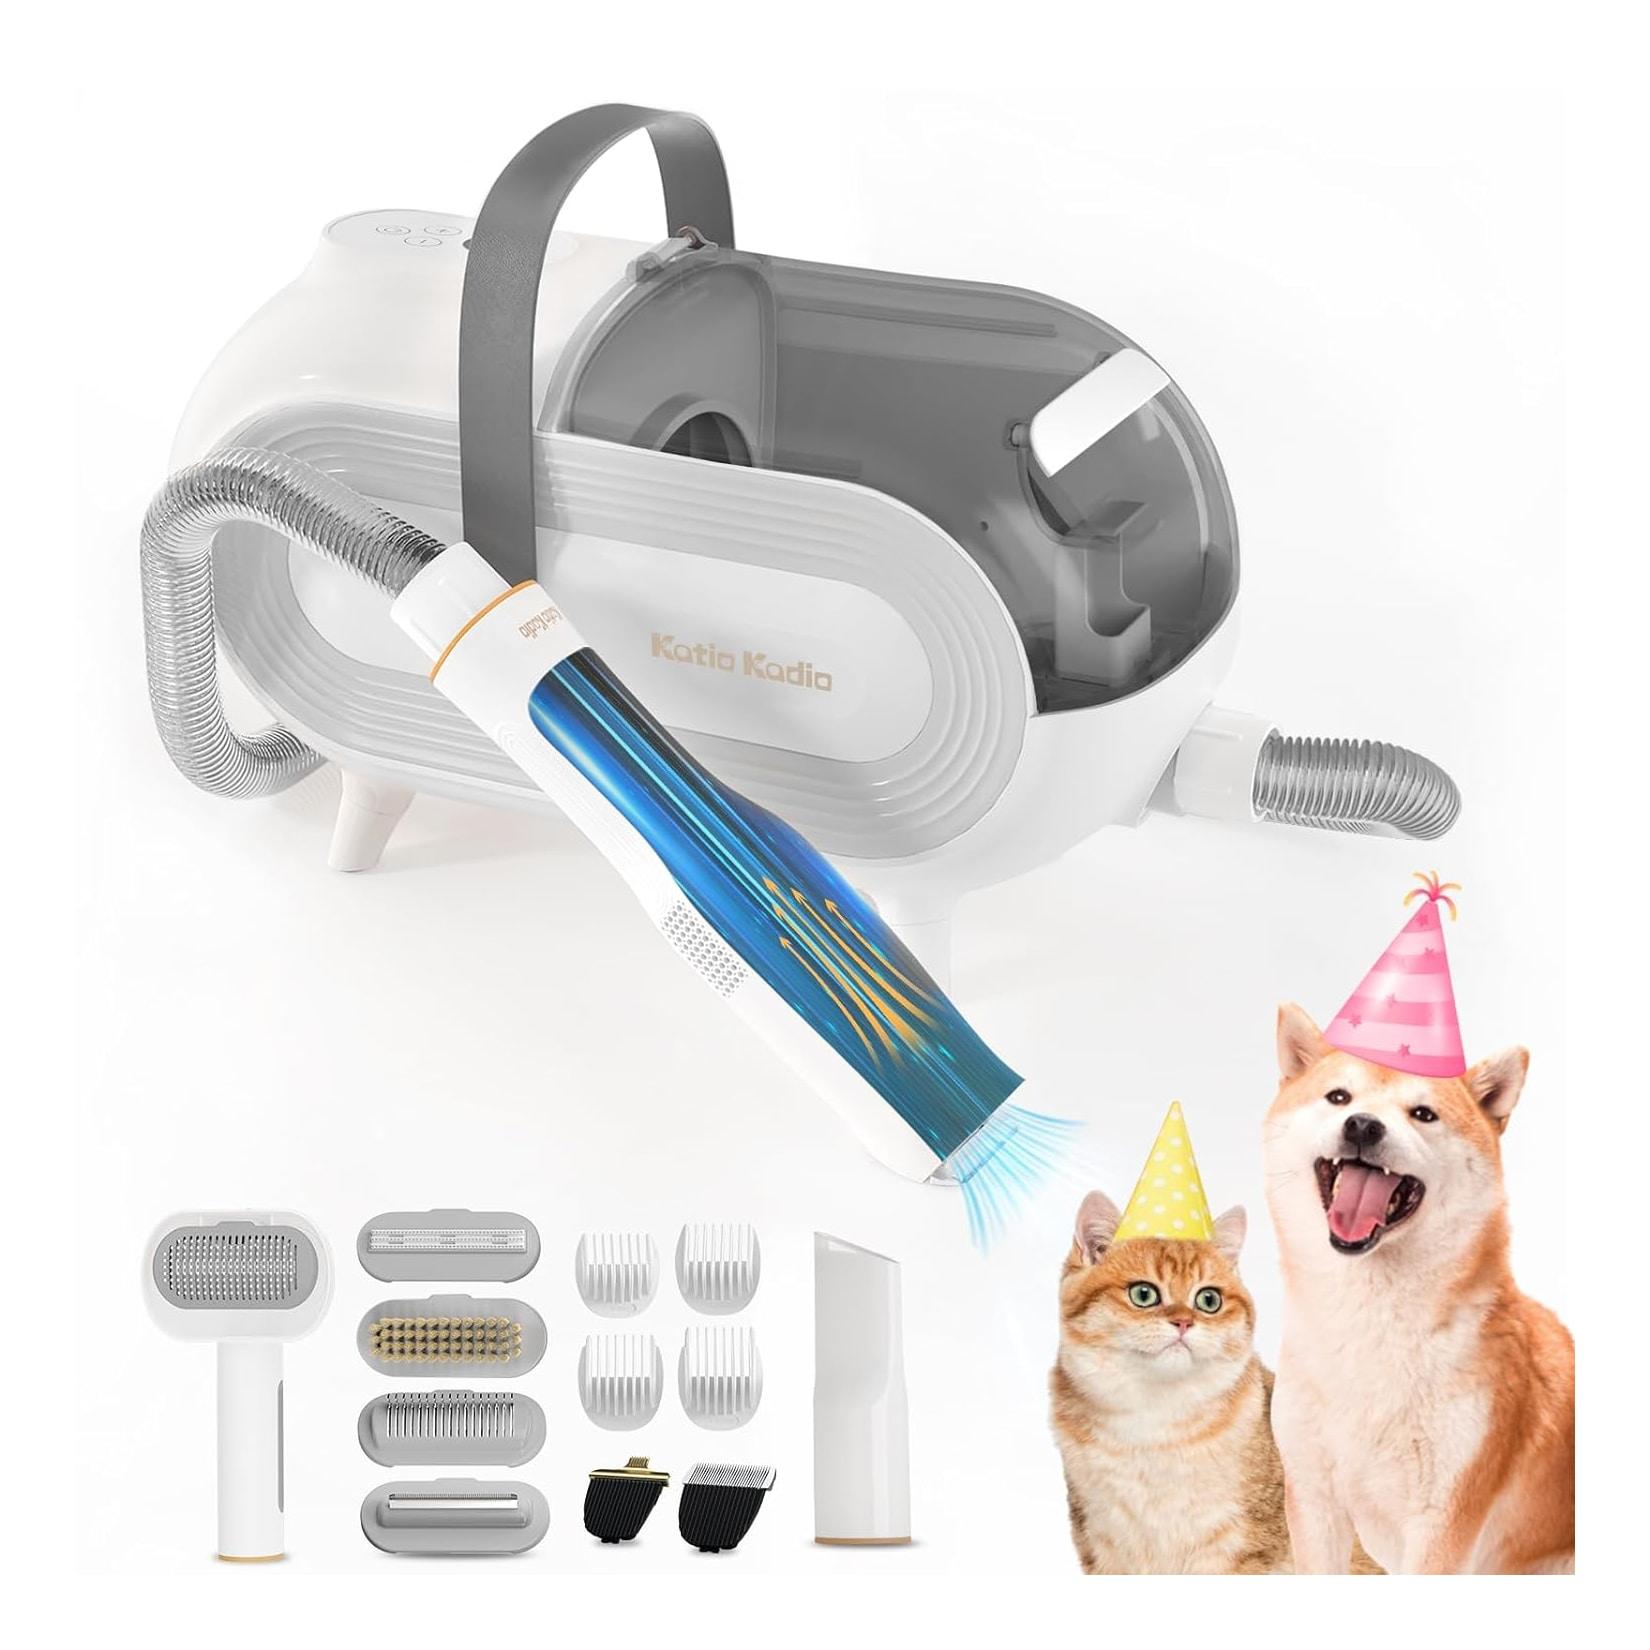
Hundeschermaschine Tierhaar StaubsaugerWillkommen zur revolutionären Lösung für die Haustierpflege – unsere 2-in-1 Haarschneidemaschine und Staubsauger-Kombination! Diese innovative Technologie vereint Haustierpflege-Tools und Staubsauger in einem einzigen Gerät, um Ih142,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Vorwerk Kobold EB400 Tierhaar-RundbürsteDas Tier ist der beste Freund des Menschen. Seine Haare sind der ewige Feind. Die Kobold EB400 Tierhaar-Rundbürste für deine Kobold EB400 stiftet nun den ewigen Frieden, denn sie entfernt Tierhaare auch aus Teppichböden besonders effektiv.29,90 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thöle, Milena: Chirurgie beim KleinsäugerChirurgie beim Kleinsäuger , Gerüstet von Anästhesie bis Zystotomie - Anamnese, Analgesie, abdominaler Zugang und Antagonisierung: Mit der perfekten Vor- und Nachbereitung zum gewünschten Erfolg - Gastropexie, Ileus, Nephrotomie oder Ovariohysterektomie: Mit über 200 farbigen Abbildungen schrittweise und sicher durch jeden Eingriff - Einzelheft, Lambernaht, Intrakutannaht oder Kürschnernaht: Welche Nahttechniken und Nahtmaterialien eignen sich wann? - Indikationen, Techniken, Komplikationen und Nachbehandlung: Alle relevanten Informationen auf einen Blick Kleinsäuger sind voll im Trend und somit stehen auch Weichteiloperationen regelmäßig auf dem OP-Plan. Das Wissen über chirurgische Eingriffe bei Kaninchen und Meerschweinchen gehört heute zum Repertoire jedes modernen Kleintierpraktikers. Dieser Band der Reihe VET PRAXIS bietet wertvolles prä- intra- und postoperatives Grundlagenwissen sowie professionell aufbereitete und dokumentierte Schritt-für-Schritt-Anleitungen der wichtigsten weichteilchirurgischen Eingriffe mit vielen Tipps und Tricks für die Praxis. Studenten und Berufsanfänger erhalten so einen anschaulichen Zugang zur Kleinsäugerchirurgie. Aber auch erfahrene Praktiker können sich schnell und unkompliziert über gängige und alternative OP-Techniken sowie mögliche Zugänge im Magen-Darm-, Harn-, und Geschlechtstrakt informieren. , Teer- & Insektenentferner > Autopflege & Aufbereitung , Erscheinungsjahr: 20201215, Produktform: Leinen, Titel der Reihe: Vetpraxis##, Autoren: Thöle, Milena~Eckert, Yvonne, Seitenzahl/Blattzahl: 152, Abbildungen: ca. 224 Abbildungen/13 Tabellen - Zusatzmaterial online: Anamnesebogen und Nachsorgeempfehlung, Keyword: Analgesie; Anästhesie; Geschlechtstrakt; Harntrakt; Indikationen; Komplikationen; Magen-Darm-Trakt; Nachbehandlung; Operationstechniken; postoperatives Management; präoperatives Management, Fachschema: Haustier~Tiermedizin (allgemein)~Veterinärmedizin~Nutztier, Fachkategorie: Tiermedizin: Groß- und Nutztiere, Warengruppe: HC/Tiermedizin, Fachkategorie: Tiermedizin: Klein- und Haustiere, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schltersche Fachmedien GmbH, Länge: 284, Breite: 215, Höhe: 17, Gewicht: 817, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Alternatives Format EAN: 9783842689664, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Staffelbach, Heinz: Wildtier-Wanderungen in der SchweizWildtier-Wanderungen in der Schweiz , Biodiversität erleben. 34 leichte Touren zu Laubfrosch, Hirsch und Adler , Sonstige > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 202110, Produktform: Leinen, Autoren: Staffelbach, Heinz, Fotograph: Staffelbach, Heinz, Seitenzahl/Blattzahl: 255, Abbildungen: 358 farbige Abbildungen und 32 Karten/Tabellen, Keyword: Natur; Naturerfahrungen; Pflanzen; Leichte Wanderungen; Wandern in der Schweiz; Artenvielfalt; Buch Wanderwege; Buch Wandern mit Kindern; Buch Wildtiere; Wandern Schweiz; Ausflug Ideen; Wildtiere Schweiz; Biotop Schweiz; Tiere in der Schweiz; Schweiz Natur; Pontresina Steinböcke; Kleine Wanderung; Tier aus der Ferne; Europäischer Luchs; Ausflug Schweiz; Tierwanderungen; Leichte Bergtouren; Heimische Wildtiere; Naturwanderungen Buch; Hirschbrunft beobachten; Einheimische Wildtiere; Brunftzeit Wildschweine; Schweizer Vogelarten; Steinböcke Schweiz beobachten; Einheimische Vogelarten Schweiz; Einfache Wanderung; Wilde Tiere Schweiz; Wildtiere beobachten; Buch Tiere; Tierbeobachtung; Mensch & Ti, Fachschema: Schweiz, Fachkategorie: Walking, Wandern, Trekking~Reiseführer: Aktiv-Urlaub, Warengruppe: TB/Reiseführer Sport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 284, Breite: 216, Höhe: 24, Gewicht: 1242, Produktform: Gebunden, Genre: Reise,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hundeschermaschine Tierhaar StaubsaugerWillkommen zur revolutionären Lösung für die Haustierpflege – unsere 2-in-1 Haarschneidemaschine und Staubsauger-Kombination! Diese innovative Technologie vereint Haustierpflege-Tools und Staubsauger in einem einzigen Gerät, um Ih142,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.